Durum
Hasta sayısı artmasına rağmen kliniğin kârı düşüyordu. Malzeme, laboratuvar ve hekim maliyetleri tedavi türüne göre ayrılmadığı için sorunun kaynağı anlaşılamıyordu.
Yaptıklarımız
Gider kayıtlarını tedavi gruplarına göre sınıflandırdık, laboratuvar faturalarını hasta dosyalarıyla eşleştirdik ve hekimlerin de kullanabileceği sade bir aylık kârlılık raporu hazırladık.
Sonuç
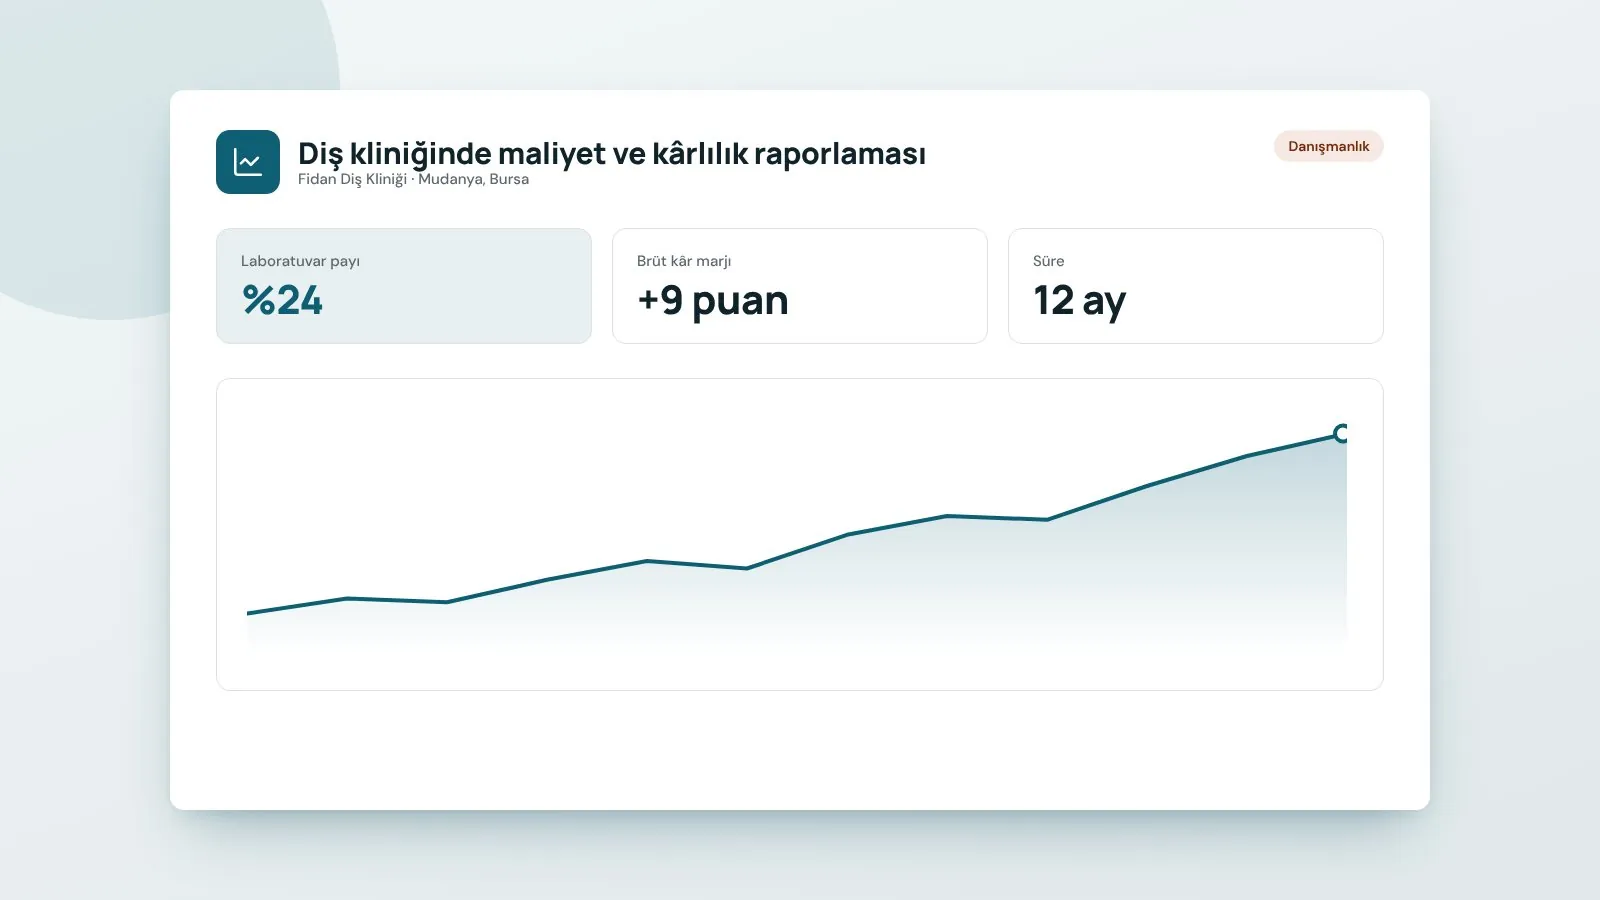
Laboratuvar maliyetinin iki tedavi grubunda gelirin %40'ını aştığı ortaya çıktı. Tedarikçi değişikliğiyle bu oran %24'e indi; kliniğin brüt kâr marjı bir yılda 9 puan arttı.