Beyanname tarihlerini kaçırmak, gecikme faizi ve usulsüzlük cezası anlamına gelir. Aşağıdaki takvim, işletmelerin en sık karşılaştığı beyannameleri özetliyor. Son gün resmî tatile denk gelirse süre, takip eden ilk iş gününün sonuna uzar.
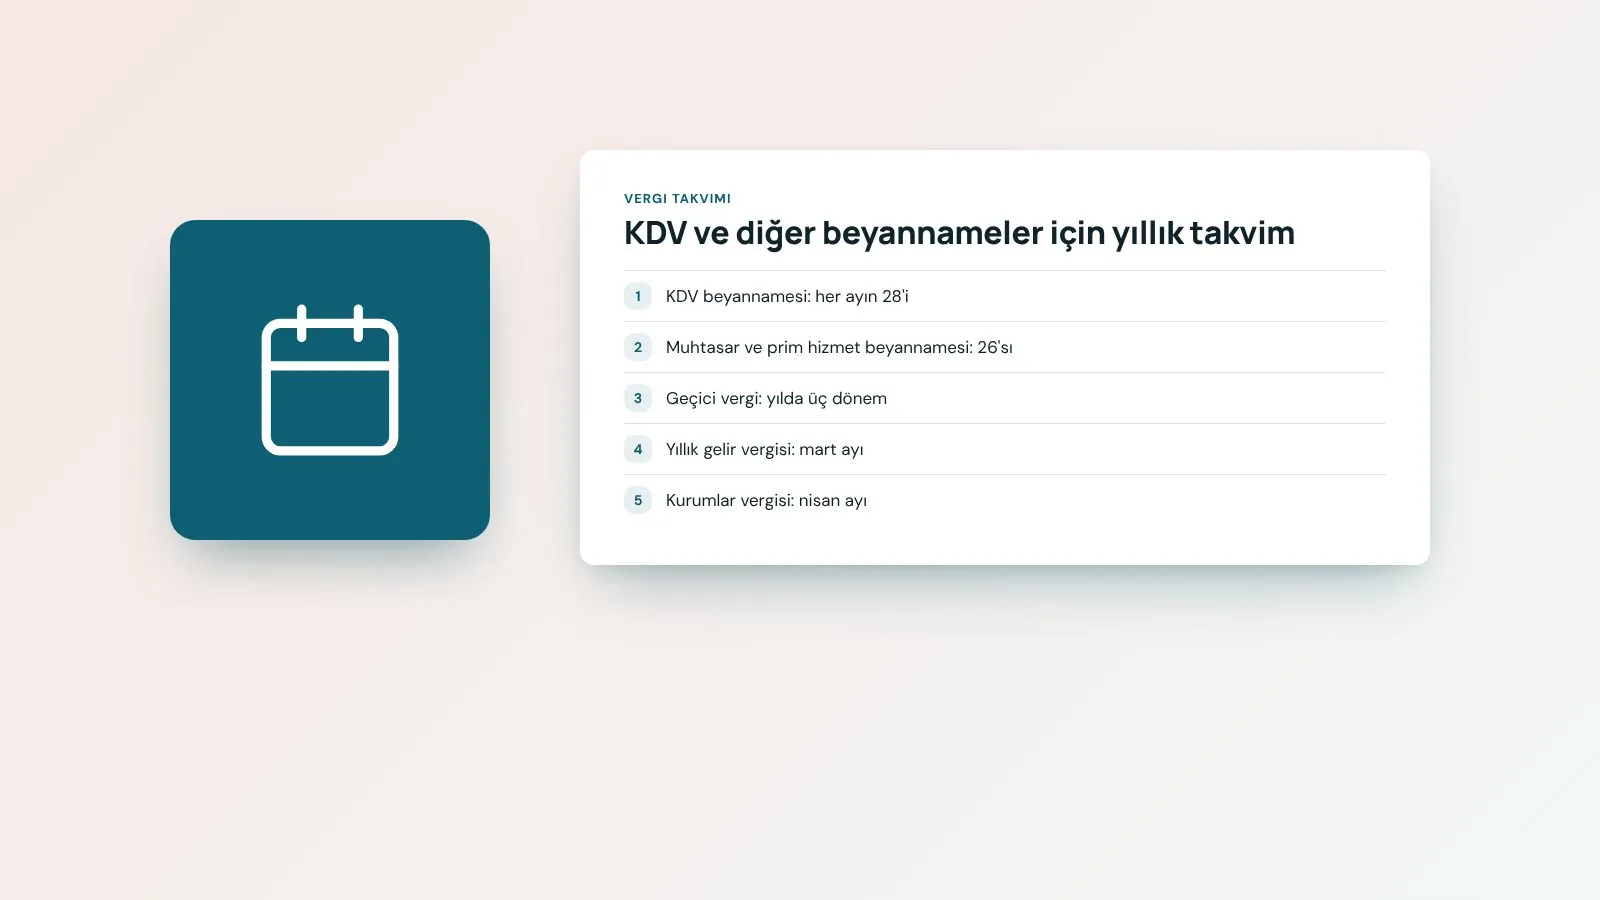
KDV beyannamesi: her ayın 28'i
Aylık KDV beyannamesi, ilgili ayı izleyen ayın 28'i akşamına kadar verilir ve hesaplanan vergi aynı gün ödenir. Örneğin mart ayına ait KDV, 28 Nisan'a kadar beyan edilip ödenmelidir. İade talebi varsa listelerin de beyannameyle birlikte gönderilmesi gerekir.
Muhtasar ve prim hizmet beyannamesi: 26'sı
Ücretlerden, serbest meslek ödemelerinden ve kira ödemelerinden yapılan stopajlar ile SGK prim bilgileri, izleyen ayın 26'sına kadar tek beyannameyle bildirilir. Damga vergisi beyannamesi de aynı tarihe kadar verilir. Çalışanı olmayan işletmeler, stopaj gerektiren bir ödeme yapmadıkları aylarda bu beyannameyi vermez.
Geçici vergi: yılda üç dönem
Şirketler ile ticari kazanç ve serbest meslek kazancı elde eden mükellefler, yılın ilk dokuz ayı için üç aylık dönemler halinde geçici vergi beyan eder. Beyanname, dönemi izleyen ikinci ayın 17'sine kadar verilir: 17 Mayıs, 17 Ağustos ve 17 Kasım. Son dönem için geçici vergi beyannamesi verilmez.
Yıllık gelir vergisi: mart ayı
Şahıs işletmeleri ve serbest meslek erbabı, önceki yılın kazancını 1-31 Mart arasında beyan eder. Vergi mart ve temmuz aylarında iki eşit taksitle ödenir.
Kurumlar vergisi: nisan ayı
Limited ve anonim şirketler, takvim yılı esasına göre önceki yılın kazancını 1-30 Nisan arasında beyan eder ve vergiyi aynı ay içinde öder.
Takvimi kaçırmamak için
Ödeme tutarlarını en az bir hafta önceden öğrenin ve nakit planınıza ekleyin. Vergi dairesi borcu olmayan işletmeler, ihale ve kredi başvurularında daha rahat hareket eder. Mükelleflerimiz için hazırladığımız yıllık takvimde her beyannamenin son günü ve tahmini ödeme tutarı ayrı ayrı yer alır. Siz de kendi takviminizi bir kez hazırlayıp her yıl güncelleyebilirsiniz.
Bir yanıt yazın